
Aplicațiile de finanțe personale promit să adune într-un singur loc conturile, cardurile și cheltuielile tale, însă sincronizarea cu băncile din România nu este întotdeauna la fel de simplă precum pare în descrierea din magazinul de aplicații. Unele servicii se conectează direct, altele folosesc furnizori specializați de open banking, iar unele oferă doar introducerea manuală a tranzacțiilor. Diferențele contează atunci când vrei să urmărești un buget real, nu doar să notezi câteva cheltuieli.
Ce înseamnă, de fapt, sincronizarea cu o bancă românească
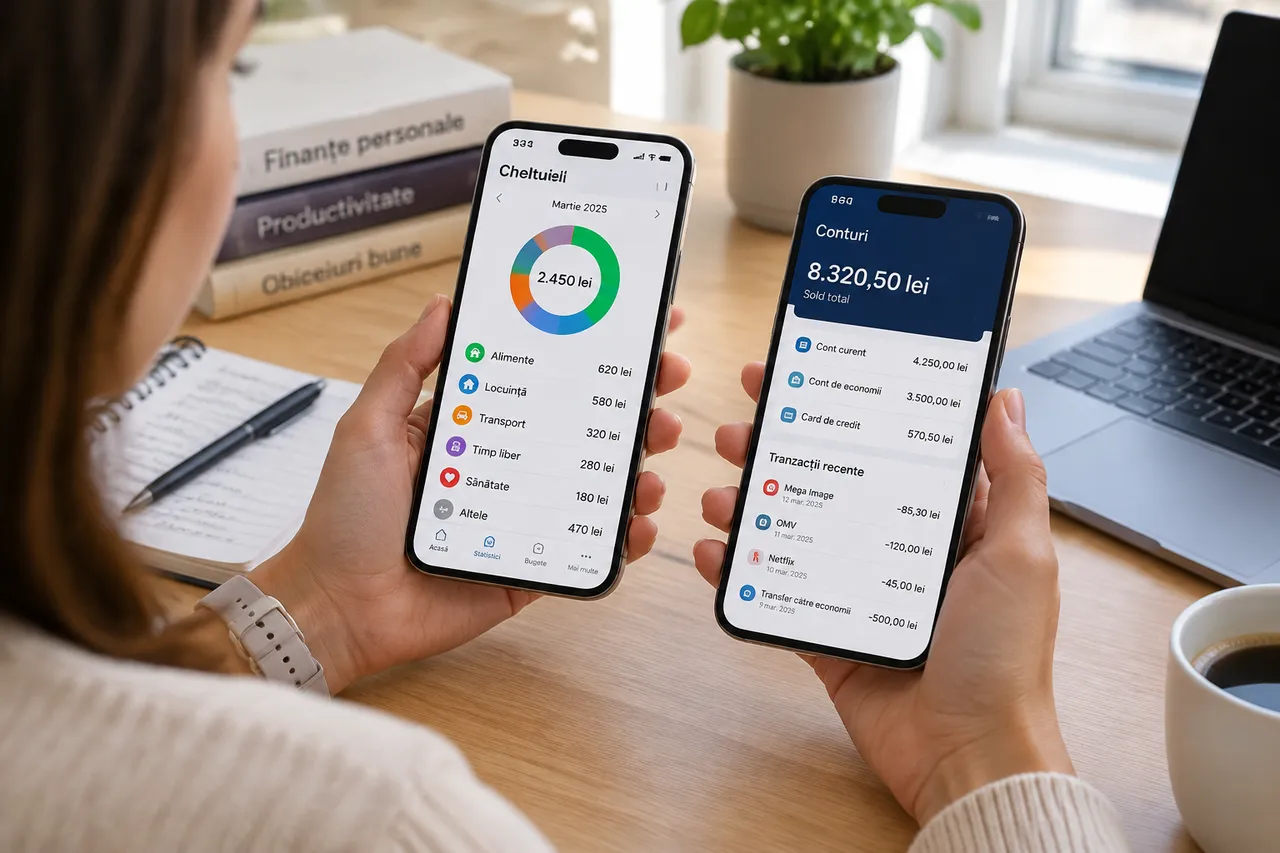
Atunci când o aplicație de buget se sincronizează cu banca, ea primește acces la informații despre cont, nu la bani pentru a face plăți în numele tău. În mod obișnuit, poate citi soldul, istoricul tranzacțiilor, data operațiunii, suma, moneda și descrierea comerciantului. În funcție de bancă și de furnizorul tehnic, pot apărea și IBAN-ul, numele titularului sau detalii despre tipul contului.
Conectarea se face, de regulă, printr-un serviciu de open banking, numit și furnizor terț de servicii. Alegi banca din lista aplicației, ești redirecționat către pagina sau aplicația băncii, confirmi identitatea și acorzi consimțământul pentru accesul la informații. Nu ar trebui să introduci parola de internet banking într-un formular obscur al aplicației de buget; autentificarea trebuie să aibă loc în mediul băncii sau într-un flux clar identificabil.
Accesul nu este permanent în sensul în care aplicația ar putea citi orice, oricând. Consimțământul poate avea o perioadă de valabilitate, poate necesita reconfirmare și poate fi retras din aplicația băncii ori din serviciul de finanțe personale. Pentru siguranță, verifică exact ce permisiuni accepți și dacă aplicația poate doar să citească datele sau solicită și alte operațiuni.
Aplicații de buget care pot funcționa cu băncile din România
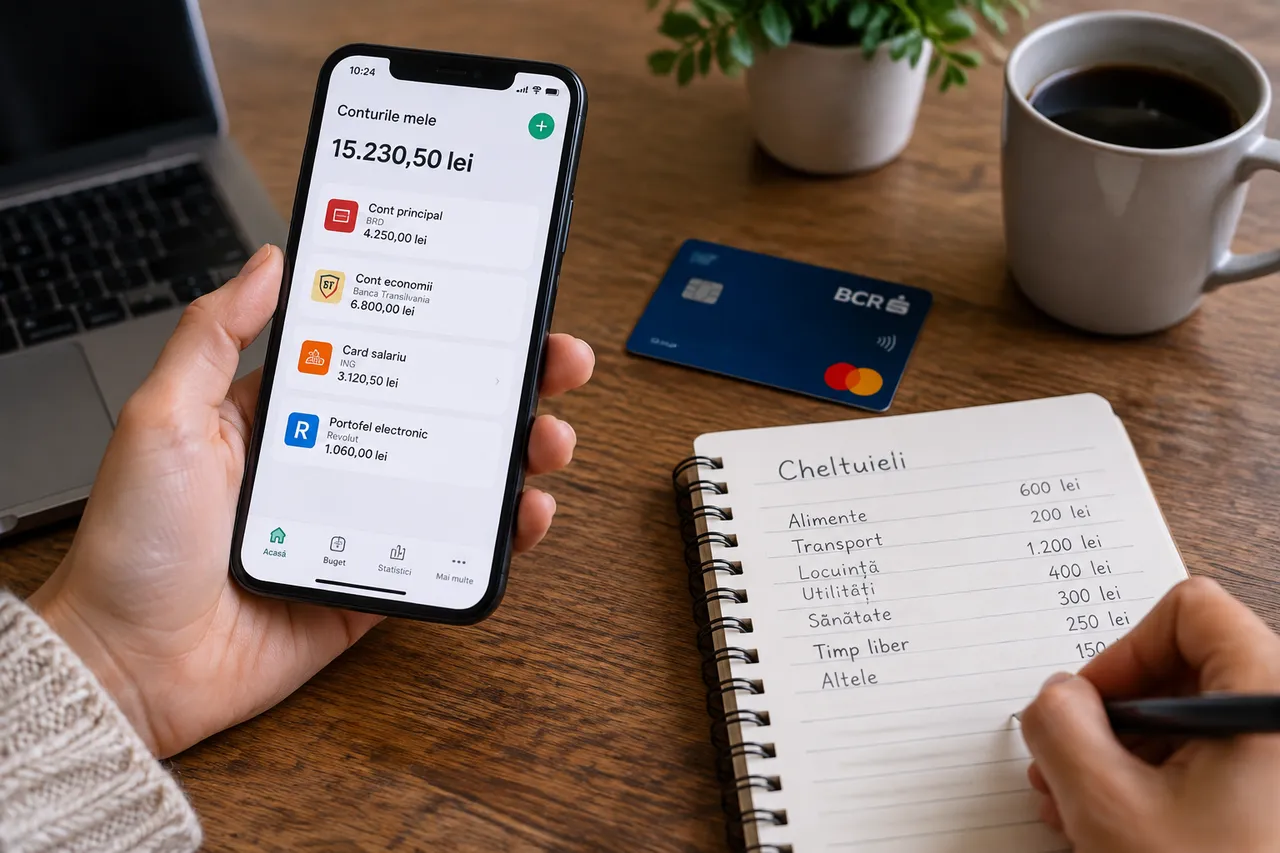
În România, cele mai accesibile opțiuni sunt aplicațiile internaționale care folosesc conectori de open banking și aplicațiile oferite chiar de bănci. Wallet by BudgetBakers și Spendee sunt exemple cunoscute de servicii care oferă conectarea conturilor în anumite țări și prin anumiți furnizori. Compatibilitatea nu trebuie însă dedusă doar din faptul că aplicația are funcția „bank sync”: banca ta trebuie să apară în lista din aplicație, iar tipul de cont trebuie să fie acceptat.
| Opțiune | Ce oferă de obicei | Unde apar limitele |
|---|---|---|
| Wallet by BudgetBakers | Conturi agregate, categorii, bugete și import automat pentru băncile acceptate | Lista băncilor poate diferi în funcție de țară și de conector; anumite funcții pot necesita abonament |
| Spendee | Bugete, portofele și sincronizare bancară pentru instituțiile disponibile în regiunea aleasă | Nu toate conturile sau cardurile emise în România sunt recunoscute; actualizarea poate întârzia |
| Toshl Finance | Urmărirea cheltuielilor și conectare bancară în piețele acoperite de furnizor | Trebuie verificată explicit disponibilitatea băncii românești înainte de abonare |
| Aplicația băncii | Solduri, tranzacții, carduri și uneori categorii sau limite de cheltuieli | De regulă, nu centralizează conturi de la alte bănci |
| Revolut și servicii similare | Bugetare pentru produsele din propriul ecosistem și, în unele cazuri, conturi externe conectate | Funcția de agregare externă nu este universală și poate depinde de țară sau de bancă |
Wallet și Spendee sunt utile dacă vrei o vedere de ansamblu asupra mai multor conturi, dar verificarea trebuie făcută înainte să plătești un abonament. Caută banca după denumirea exactă și verifică dacă este disponibil contul curent, cardul de credit sau contul de economii de care ai nevoie. Uneori apare banca, dar nu și produsul financiar pe care îl folosești.
Aplicațiile bancare rămân cele mai stabile pentru datele propriului cont, deoarece nu depind de un conector extern. Dacă ai conturi la mai multe instituții, poți combina aplicațiile oficiale cu o aplicație de buget care permite importul manual al fișierelor CSV sau OFX, atunci când banca oferă acest format. Această variantă nu este la fel de comodă ca sincronizarea automată, dar îți dă mai mult control asupra datelor.
Ce date ajung în aplicația de finanțe personale
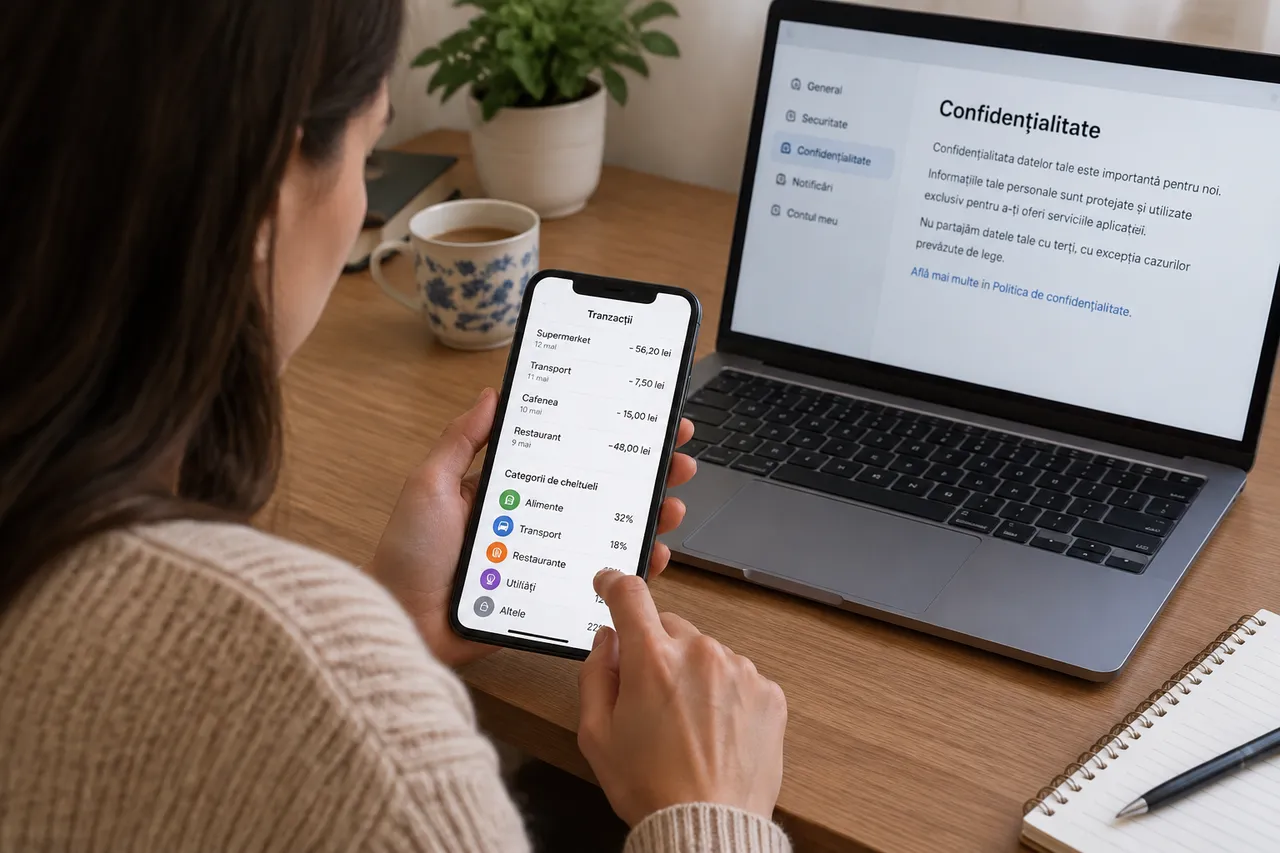
Cea mai importantă categorie de date este istoricul financiar. Aplicația poate vedea încasările, plățile cu cardul, transferurile, comisioanele și retragerile de numerar, în măsura în care acestea sunt furnizate de bancă. Din aceste informații, serviciul poate construi grafice, categorii și rapoarte despre obiceiurile tale de consum.
Descrierea tranzacției poate dezvălui mai mult decât suma. Numele unui comerciant poate indica unde ai fost, ce servicii folosești sau ce plăți recurente ai, iar transferurile pot conține numele altor persoane. Dacă aplicația permite note, etichete sau atașarea bonurilor, datele devin și mai detaliate, mai ales când sincronizezi un cont folosit pentru cheltuieli personale și familiale.
Înainte de conectare, citește politica de confidențialitate și termenii serviciului. Verifică cine este operatorul datelor, ce furnizor de open banking este implicat, cât timp sunt păstrate informațiile, dacă sunt folosite pentru analiză comercială și cum poți șterge contul. Prezența unei conexiuni securizate nu înseamnă automat că aplicația colectează doar strictul necesar.
Separă, dacă poți, conturile după scop. Un cont folosit pentru salariu, facturi și cumpărături poate oferi unei aplicații o imagine foarte completă asupra vieții tale financiare, în timp ce un cont dedicat bugetului zilnic limitează cantitatea de informații partajată. Pentru cheltuieli sensibile, introducerea manuală poate fi o alternativă rezonabilă.
De ce promisiunea sincronizării nu înseamnă date perfecte
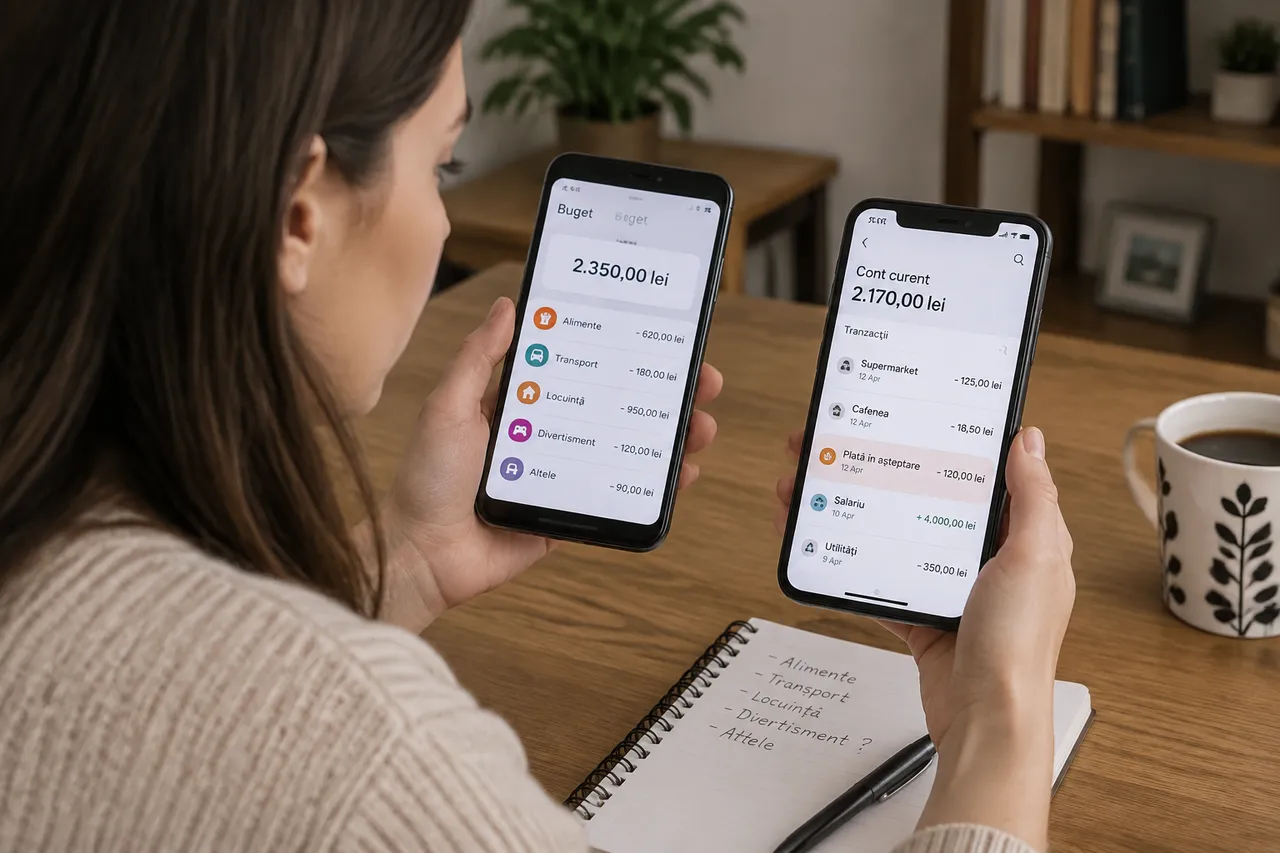
Prima limită este actualizarea. Unele conexiuni verifică periodic datele, nu după fiecare plată, iar o tranzacție poate apărea întâi ca autorizată, apoi ca finalizată. În acest interval, soldul disponibil și suma din aplicația de buget pot părea diferite fără ca una dintre aplicații să fie neapărat defectă.
Tranzacțiile cu cardul sunt uneori grupate diferit de bancă și de aplicația de buget. O plată la un comerciant poate apărea cu un nume juridic greu de recunoscut, iar o plată la un supermarket poate fi încadrată automat la „cumpărături” chiar dacă ai cumpărat și produse pentru casă. Categoriile sunt sugestii algoritmice, nu evidențe contabile exacte.
Există și situații care produc dubluri sau lipsuri: rambursări, plăți anulate, preautorizări, transferuri între propriile conturi și retrageri de numerar. Dacă aceeași sumă este importată de două ori, bugetul lunar se umflă artificial; dacă numerarul este retras, dar cheltuiala efectivă nu este notată, aplicația nu poate ști unde au ajuns banii.
O conexiune poate deveni indisponibilă când banca schimbă interfața, când furnizorul de open banking are o întrerupere sau când este necesară o nouă autentificare. Schimbarea parolei, activarea unei protecții suplimentare ori expirarea consimțământului pot opri importul fără să afecteze contul bancar. Mesajul „sincronizat” trebuie privit ca o stare tehnică, nu ca o garanție că fiecare tranzacție este perfect actualizată.
- Verifică banca și tipul de cont înainte de a cumpăra un abonament.
- Compară periodic soldul și tranzacțiile importante cu aplicația oficială a băncii.
- Corectează manual categoriile și elimină dublurile imediat ce le observi.
- Revizuiește permisiunile și retrage accesul pentru aplicațiile pe care nu le mai folosești.
Alege aplicația după băncile pe care le folosești, nu după numărul de funcții prezentate în descriere, și testează mai întâi o conexiune cu un cont cu expunere limitată. Păstrează aplicația oficială a băncii ca sursă de verificare, iar aplicația de buget folosește-o pentru organizare, categorii și decizii zilnice, nu ca înlocuitor al extrasului bancar.